NGHỊ ĐỊNH 283/2026/NĐ-CP - NHỮNG ĐIỀU KHOẢN CẦN CHÚ Ý
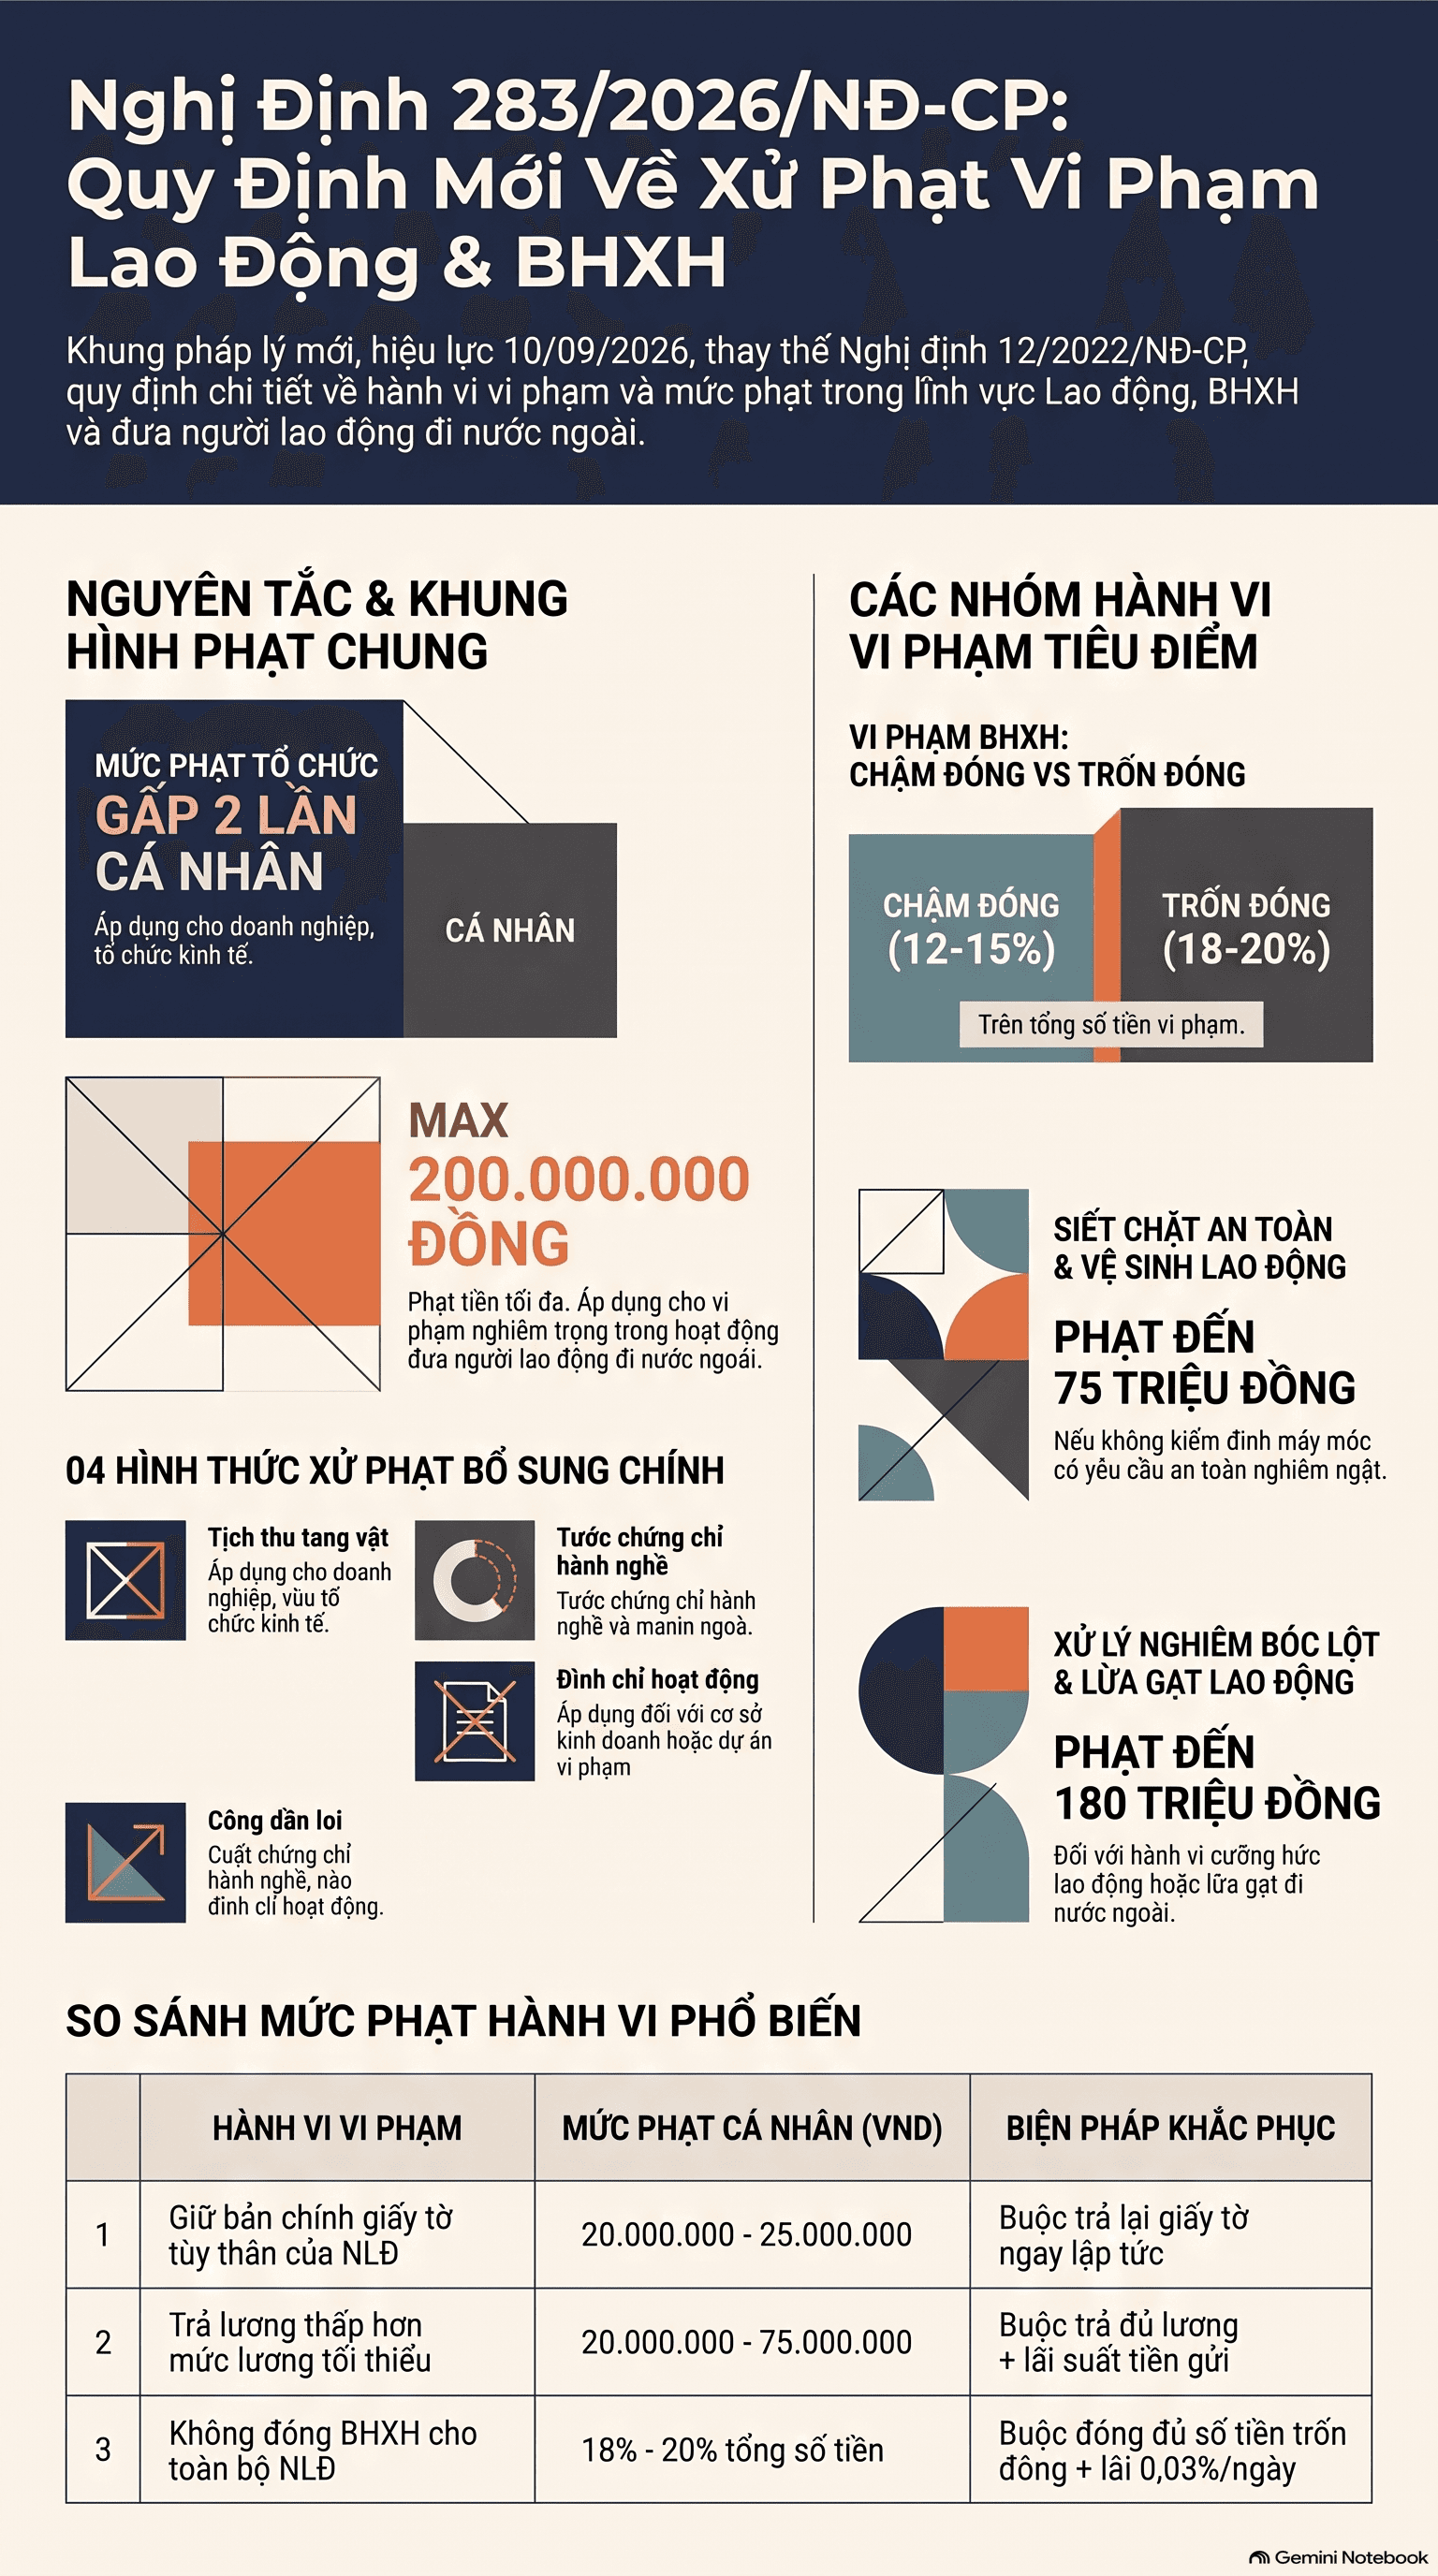
Nghị định 283/2026/NĐ-CP (có hiệu lực từ ngày 10/09/2026) mang ý nghĩa vô cùng quan trọng đối với quản trị rủi ro tài chính của doanh nghiệp.
Việc vi phạm các quy định về lao động, tiền lương và Bảo hiểm xã hội (BHXH) không chỉ dừng lại ở số tiền phạt hành chính trực tiếp, mà còn ảnh hưởng trực tiếp đến chi phí được trừ khi tính thuế TNDN, rủi ro bị truy thu thuế TNCN, và tiền chậm đóng tích lũy theo thời gian.
Dưới đây là tóm tắt các nhóm điều khoản quan trọng nhất mà doanh nghiệp và bộ phận Kế toán - Nhân sự cần đặc biệt lưu ý:
1. Rủi ro trọng yếu về Bảo hiểm Xã hội (BHXH) & Bảo hiểm Thất nghiệp (BHTN)
Đây là nhóm rủi ro ảnh hưởng trực tiếp đến chi phí tài chính và tính tuân thủ thuế của doanh nghiệp.
Chậm đóng BHXH / BHTN (Điều 43, 45):
Mức phạt: Từ 12% đến 15% tổng số tiền chậm đóng (tối đa 75 triệu đồng đối với cá nhân, tương đương 150 triệu đồng đối với tổ chức).
Biện pháp khắc phục: Bắt buộc đóng đủ số tiền chậm đóng + nộp tiền chậm đóng với lãi suất 0,03%/ngày (tương đương ~10,95%/năm) tính trên số tiền và số ngày chậm đóng.
Trốn đóng BHXH / BHTN (Điều 44, 46):
Xảy ra khi không đăng ký/đăng ký thiếu người sau 60 ngày, hoặc kê khai mức lương đóng BHXH thấp hơn quy định.
Mức phạt: Từ 18% đến 20% tổng số tiền trốn đóng (tối đa 150 triệu đồng đối với tổ chức).
Góc nhìn tư vấn thuế: Việc trốn đóng BHXH hoặc khai thấp lương đóng BHXH để giảm chi phí sẽ dẫn đến việc cơ quan Thuế phối hợp với Bảo hiểm đối chiếu dữ liệu. Nếu chi phí lương không tương ứng với nghĩa vụ BHXH/Thuế TNCN, doanh nghiệp sẽ bị loại chi phí tiền lương hợp lý khi tính thuế TNDN và truy thu thuế TNCN.
Chi trả tiền thay cho BHXH cho người không thuộc đối tượng tham gia (Điều 23.4):
Nếu không trả hoặc trả không đủ cùng kỳ lương khoản tiền tương đương mức đóng BHXH/BHTN/BHYT cho người không thuộc diện tham gia bắt buộc, doanh nghiệp bị phạt từ 3 - 20 triệu đồng (tùy số lượng lao động) + buộc trả đủ tiền cộng lãi suất tiền gửi không kỳ hạn.
2. Vi phạm về Tiền lương & Chi phí Nhân sự
Nhiều doanh nghiệp thường vi phạm các quy chế về trả lương, dẫn đến việc hồ sơ chi phí tiền lương bị cơ quan Thuế gạch bỏ khi quyết toán.
Trả lương không đúng hạn, trả thiếu lương, trừ lương trái luật (Điều 23.2):
Mức phạt: Phạt tiền theo quy mô lao động, từ 5 triệu đến 50 triệu đồng (nhân đôi đối với tổ chức thành 10 - 100 triệu đồng).
Khắc phục: Buộc trả đủ lương + tiền lãi tính theo mức lãi suất tiền gửi không kỳ hạn cao nhất của ngân hàng thương mại nhà nước.
Trả lương thấp hơn Mức lương tối thiểu vùng (Điều 23.3):
Mức phạt: Từ 20 triệu đến 75 triệu đồng đối với cá nhân (40 triệu đến 150 triệu đồng đối với tổ chức).
Không công khai Thang lương, Bảng lương, Quy chế thưởng (Điều 23.1):
Mức phạt: Từ 5 triệu đến 10 triệu đồng (10 - 20 triệu đồng đối với tổ chức).
Góc nhìn tư vấn thuế: Dưới góc độ Thuế TNDN, tiền thưởng và các khoản phụ cấp lương chỉ được tính là chi phí hợp lệ khi được quy định rõ trong Hợp đồng lao động, Thỏa ước lao động tập thể hoặc Quy chế tài chính/Quy chế thưởng. Nếu không công khai hoặc không có thang bảng lương đúng luật, toàn bộ chi phí này có nguy cơ bị cơ quan Thuế loại trừ.
3. Vi phạm quy định về Hợp đồng Lao động & Thử việc
Giao kết hợp đồng lao động (Điều 15):
Giao kết không bằng văn bản (với hợp đồng từ 1 tháng trở lên), giao kết sai loại hợp đồng, hoặc nội dung không đầy đủ: Phạt từ 2 triệu đến 25 triệu đồng (tổ chức: 4 - 50 triệu đồng).
Giữ bản chính giấy tờ tùy thân, bằng cấp, hoặc thu tiền đặt cọc của người lao động: Phạt từ 20 - 25 triệu đồng (tổ chức: 40 - 50 triệu đồng) + buộc hoàn trả lại tiền/tài sản cộng lãi suất.
Thử việc trái quy định (Điều 16):
Thử việc quá 1 lần, thử việc quá thời gian quy định, hoặc trả lương thử việc thấp hơn 85% mức lương công việc: Phạt từ 2 - 5 triệu đồng (tổ chức: 4 - 10 triệu đồng) + buộc trả đủ lương.
4. Quản lý Lao động Nước ngoài tại Việt Nam (Điều 13)
Đối với các doanh nghiệp có vốn đầu tư nước ngoài (FDI) hoặc sử dụng chuyên gia ngoại:
Sử dụng lao động nước ngoài không có Giấy phép lao động (GPLĐ) / Giấy xác nhận không thuộc diện cấp GPLĐ:
Mức phạt:
Từ 1 - 10 người: 30 - 45 triệu đồng
Từ 11 - 20 người: 45 - 60 triệu đồng
Từ 21 người trở lên: 60 - 75 triệu đồng (Mức phạt áp dụng nhân đôi đối với doanh nghiệp, tối đa lên tới 150 triệu đồng).
Hình phạt bổ sung: Người lao động nước ngoài vi phạm sẽ bị trục xuất khỏi Việt Nam.
Góc nhìn tư vấn thuế: Chi phí tiền lương, phụ cấp, nhà ở, vé máy bay chi trả cho Chuyên gia nước ngoài không có GPLĐ hợp lệ sẽ không được ghi nhận là chi phí hợp lý khi tính thuế TNDN.
5. An toàn, Vệ sinh Lao động & Quan trắc Môi trường (Chương II - Mục 3)
Khám sức khỏe định kỳ & Bệnh nghề nghiệp (Điều 33.2, 33.3):
Không tổ chức khám sức khỏe định kỳ: Phạt từ 1 - 3 triệu đồng/người lao động (tối đa 75 triệu đồng).
Kiểm định máy móc, thiết bị có yêu cầu nghiêm ngặt (Điều 35.4):
Không kiểm định trước khi đưa vào sử dụng: Phạt từ 20 triệu đến 75 triệu đồng tùy số lượng thiết bị.
Quan trắc môi trường lao động (Điều 38.3):
Không tiến hành quan trắc môi trường lao động: Phạt từ 20 triệu đến 40 triệu đồng (tổ chức: 40 - 80 triệu đồng).
6. Nguyên tắc áp dụng tiền phạt & Điều khoản chuyển tiếp
Quy tắc Nhân đôi Mức phạt: Tất cả mức phạt tiền chi tiết nêu trên (trừ các điều khoản đã chỉ định riêng) là mức phạt dành cho cá nhân. Doanh nghiệp / Tổ chức vi phạm sẽ bị áp dụng mức phạt gấp 02 lần (Điều 7.1).
Xử lý chuyển tiếp (Điều 67):
Vi phạm diễn ra và kết thúc trước 10/09/2026 nhưng bị phát hiện sau đó: Áp dụng Nghị định cũ (Nghị định 12/2022/NĐ-CP).
Vi phạm xảy ra trước 10/09/2026 nhưng tiếp tục kéo dài/chưa kết thúc sau ngày 10/09/2026: Sẽ bị xử phạt theo Nghị định 283/2026/NĐ-CP này.
💡 Khuyến nghị cho Doanh nghiệp:
Rà soát toàn bộ Hợp đồng lao động & Hồ sơ lương: Đảm bảo 100% nhân viên thuộc diện bắt buộc đã được tham gia BHXH đúng mức lương thực tế quy định.
Chuẩn hóa Thang bảng lương & Quy chế nội bộ: Đăng ký và công khai minh bạch để vừa bảo đảm tuân thủ Lao động, vừa bảo vệ chi phí được trừ khi quyết toán Thuế TNDN.
Kiểm tra tính pháp lý của Chuyên gia nước ngoài: Hoàn thiện thủ tục xin GPLĐ hoặc xác nhận miễn GPLĐ trước khi phát sinh chi phí lương/phụ cấp.